AI-agenten geblokkeerd: waarom Amazon en banken nee zeggen
Amazon, Delta, Yelp en banken blokkeren AI-agenten. Veiligheid speelt mee, maar ook reclame en de strijd om de klant.
👁 115 keer gelezen
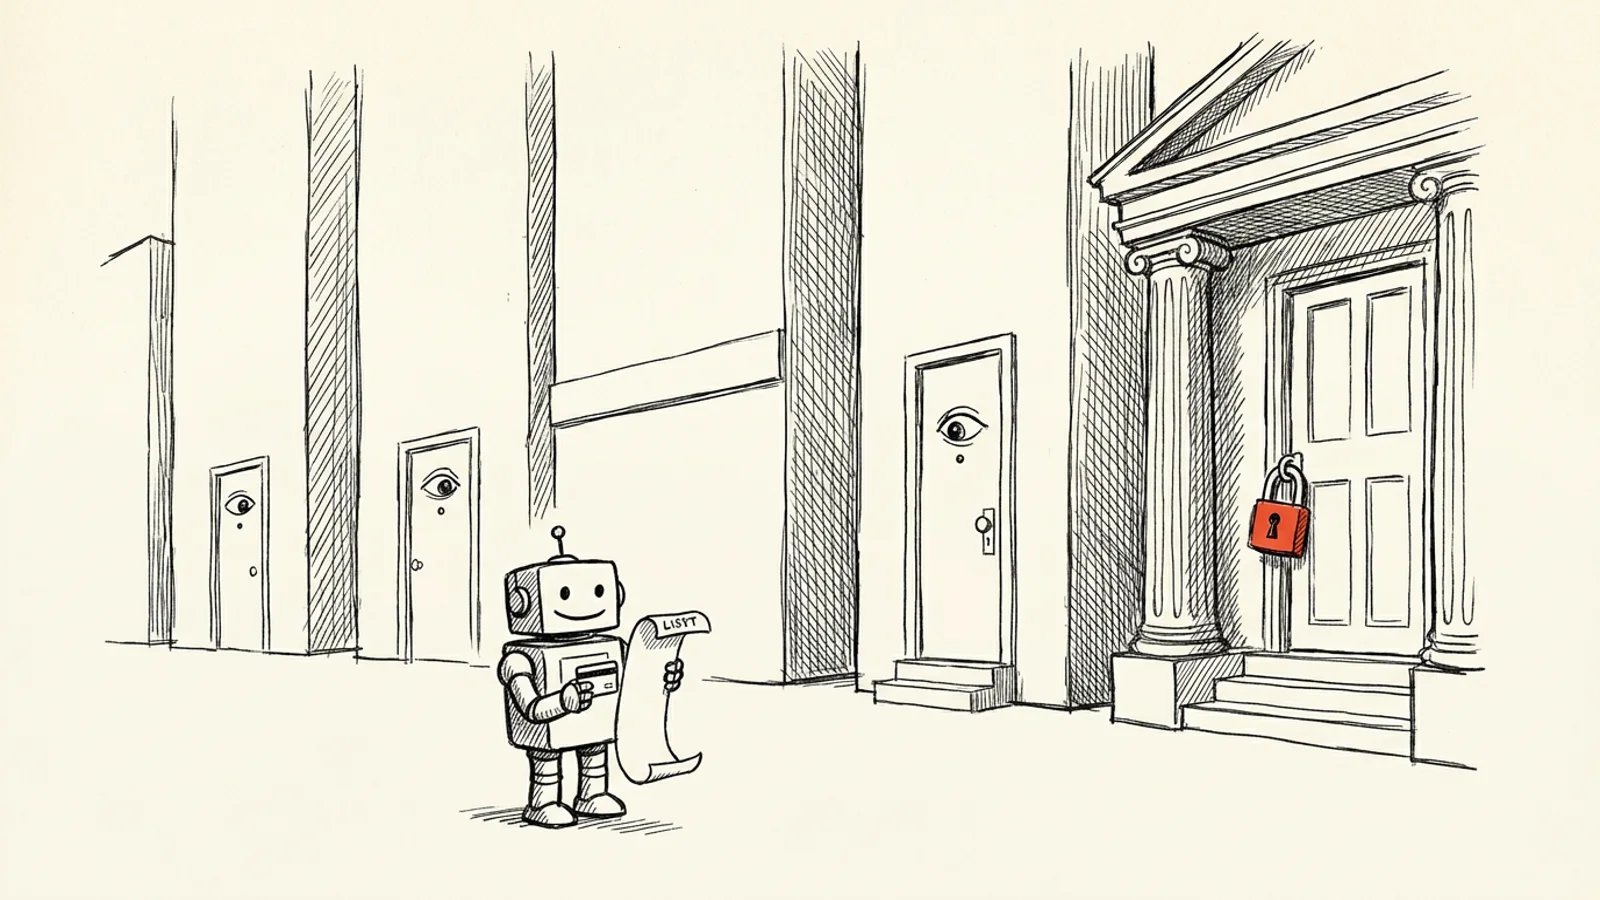
Twee jaar lang beloofde de sector dat een AI-agent voor je zou winkelen, een vlucht zou boeken en geld zou overmaken. In de herfst van 2026 blijkt dat zo’n agent eerst door de voordeur moet, en die gaat nu juist dicht. Amazon, Delta, Yelp en grote Amerikaanse banken houden agenten van Meta, xAI en OpenAI tegen. Volgens mij is dat geen tijdelijke storing, maar een voorproefje van een internet waar agenten alleen binnenkomen als iemand voor hun toegang betaalt.
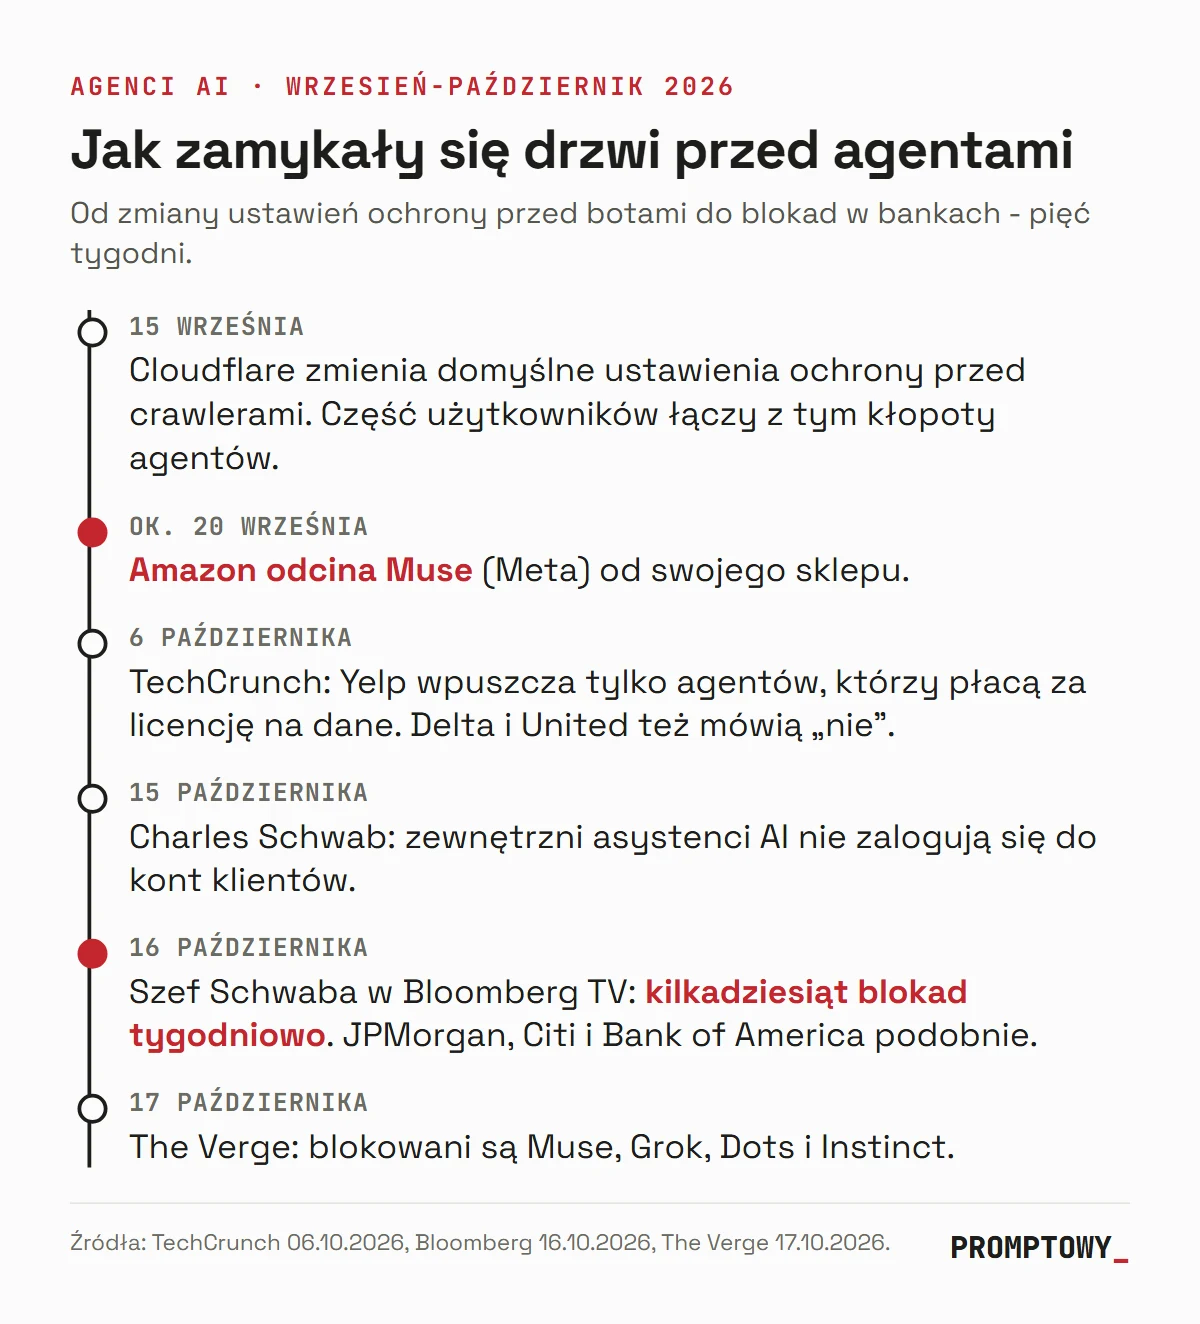
Op vrijdag 17 oktober 2026 publiceerde The Verge een artikel van Emma Roth met een titel die de afgelopen weken goed samenvat: websites sluiten hun deuren voor AI-agenten. Gebruikers van Muse van Meta, Grok van xAI, Dots van OpenAI en agent Instinct melden al weken hetzelfde. De agent krijgt een opdracht, opent een winkel, luchtvaartmaatschappij of bank en loopt vast op een verificatiescherm, een melding dat de toegang is geblokkeerd of een lege pagina. Een dag eerder zei Charles Schwab-topman Rick Wurster op Bloomberg TV dat zijn bedrijf elke week tientallen pogingen blokkeert waarbij grote AI-agenten toegang proberen te krijgen tot klantrekeningen.
Je kunt dit makkelijk afdoen als tijdelijke frictie, zoals bij elke nieuwe technologie. Ik denk dat er meer aan de hand is. Achter de blokkades zitten drie verschillende redenen: veiligheid, geld en controle over de klantrelatie. Alleen de eerste wordt openlijk genoemd. Europa heeft een vergelijkbaar conflict al eens meegemaakt, een decennium geleden, in de banksector en onder een andere naam.
AI-agenten blokkeren: de cijfers
- Tientallen per week - zoveel pogingen van grote agenten om klantrekeningen te bereiken blokkeert Charles Schwab (Rick Wurster, Bloomberg TV, 16.10.2026).
- 4 agenten worden bij naam genoemd als geblokkeerd: Muse (Meta), Grok (xAI), Dots (OpenAI) en Instinct (The Verge, 17.10.2026).
- Rond 20 september sloot Amazon Muse buiten zijn winkel (TechCrunch, 06.10.2026).
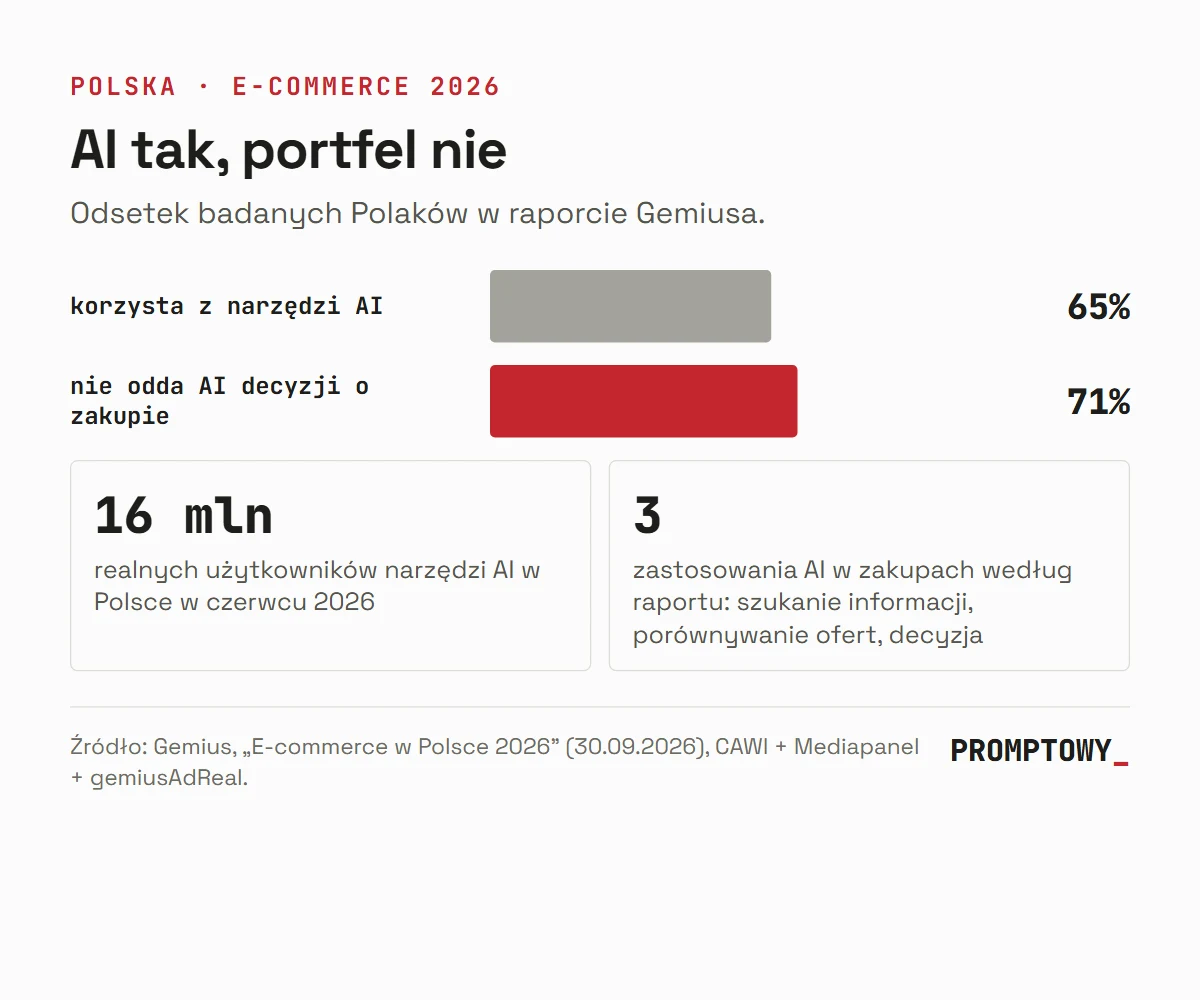
- 65% van de onderzochte Poolse respondenten gebruikt AI-tools, maar 71% wil AI geen zelfstandige aankoopbeslissing toevertrouwen (Gemius, «E-commerce in Polen 2026», 30.09.2026).
Wie heeft de deur dichtgedaan?
De lijst is lang en de gevallen lopen uiteen. Amazon sloot Muse rond 20 september buiten zijn winkel en behandelt volgens The Verge Grok, Dots en Instinct op vergelijkbare wijze. Dat is niet de eerste keer: sinds november 2025 ligt Amazon over browser Comet in de clinch met Perplexity. De zaak kwam voor de rechter en in augustus vernietigde een hof van beroep het verbod dat Amazon eerder had verkregen (ik schreef over de uitspraak over winkelagent Comet). Yelp vertelde TechCrunch ronduit dat het niet-menselijk verkeer weert, tenzij een agent voor toegang betaalt via het datalicentieprogramma. Delta laat agenten geen tickets kopen. United verbiedt in zijn voorwaarden het gebruik van robots en «andere geautomatiseerde apparaten» zonder schriftelijke toestemming.
Dan zijn er de banken. JPMorgan Chase en Charles Schwab bevestigden dat ze agenten blokkeren. Volgens Bloomberg doen Citi en Bank of America hetzelfde. Sommige blokkades blijven onopgemerkt: gebruikers melden dat een agent niet meer werkt op Cars.com en de website van Amtrak, hoewel die bedrijven niets hebben aangekondigd. Andere blokkades zijn onbedoeld. Walmart is een partner van Meta, maar een agent kan toch vastlopen op de knop «bevestig dat je een mens bent». Gewone botbescherming maakt geen onderscheid tussen een kwaadaardig script en een hulpje dat een klant heeft gestuurd. Sommige gebruikers brengen Muse’ problemen in verband met de wijziging van de standaardinstellingen voor crawlerbescherming die Cloudflare op 15 september invoerde. Cloudflare vertelde TechCrunch dat het geen gegevens heeft waaruit blijkt dat persoonlijke agenten worden geblokkeerd.
Reden één: niemand weet wie verantwoordelijk is
Wurster verwoordde het probleem het eerlijkst. Het gaat er niet om dat de agent dom is, maar dat de klant hem zijn gebruikersnaam en wachtwoord geeft. Vervolgens handelt de agent namens die klant op een plek die de bank niet kan zien of begrijpen.
«We kunnen dit niet controleren, en de klant kan dit niet controleren.»
- Rick Wurster, topman van Charles Schwab, Bloomberg TV, 16.10.2026
Wurster stelde ook de belangrijkste vraag in dit verhaal: wie is verantwoordelijk als er iets misgaat? Jamie Dimon van JPMorgan zei tijdens een bespreking van de kwartaalresultaten dat niemand «op hol geslagen agenten» wil, en dat het er duizenden kunnen zijn. Dat is geen paniekzaaierij. Een agent die het wachtwoord van een rekening kent, is een ideaal doelwit voor prompt injection: een verborgen instructie op een bezochte website kan ervoor zorgen dat de agent geld overmaakt terwijl de rekeninghouder daar nooit opdracht voor heeft gegeven. Ik schreef eerder over wie verantwoordelijk is als een AI-agent uit de hand loopt en over Muse, dat zonder toestemming een woonadres doorgaf.
Schwab zegt overigens niet «nooit», maar «niet op deze manier». Het bedrijf kondigt aan dat externe taalmodellen via MCP-servers met gecontroleerde authenticatie toegang krijgen. Ze kunnen een saldo controleren en informatie opzoeken, maar geen geld verplaatsen. Schwab promoot daarnaast zijn eigen AI-assistent. Dat patroon komt nog terug: een externe agent krijgt een loket, een agent van het huis krijgt de sleutels.
Reden twee: een agent kijkt niet naar advertenties
Veiligheid verklaart waarom banken agenten weren. Maar het verklaart niet waarom Yelp ronduit zegt dat een agent welkom is als die betaalt. Ook Amazon wordt er niet volledig door verklaard. Hier begint de economische kant, waar bedrijven minder graag over praten.
Een webwinkel is meer dan een schap met producten. Het is een machine die geld verdient doordat klanten rondkijken: aanbevolen producten, gesponsorde resultaten, «klanten kochten ook», een promotiebanner die de winkel op dat moment wil verkopen. Amazon verdient al jaren steeds meer aan advertenties, en advertenties werken alleen als iemand kijkt. Een agent kijkt niet. Die krijgt de opdracht «koop de goedkoopste filter voor deze stofzuiger», vergelijkt de prijzen bij drie winkels, koopt het product en vertrekt. Hij ziet het gepromote pakket niet, laat zich niet verleiden door premiumbezorging en legt geen tweede artikel in het winkelmandje. Voor de winkel is het een klant die voor het product betaalt, maar niet met aandacht.
Lezers van Slashdot die op het artikel van The Verge reageerden, brachten nog een punt naar voren: prijstransparantie. Een verkoper die prijzen dynamisch aanpast, wil niet dat duizenden agenten ze telkens in een seconde vergelijken zodra iemand schoenen zoekt. Vanuit het perspectief van de klant is dat een droom. Vanuit dat van de winkel betekent het het einde van winstmarges die steunen op het feit dat mensen geen zin hebben om prijzen te vergelijken.
Critici zeggen iets vergelijkbaars over banken: een agent die spaargeld zelfstandig naar een rekening met een hogere rente overzet, is voor een bank niet zozeer een veiligheidsprobleem als wel een probleem omdat hij effectief is. Banken bevestigen die beschuldiging niet, maar je kunt haar moeilijk zomaar van tafel vegen.
Reden drie: van wie is de klant?
Meta reageerde op de blokkades met een uitspraak die slim en een tikje brutaal tegelijk is:
«Een persoonlijke agent wegsturen is hetzelfde als de klant wegsturen.»
- Meta in een reactie aan TechCrunch, 06.10.2026
Slim, want het klopt: achter de agent staat een mens met een betaalkaart. Brutaal, want Meta bouwde zelf een imperium op het idee dat niet uitgevers en winkels, maar Meta de relatie met de gebruiker bezit. Nu wil het bedrijf hetzelfde doen met aankopen. De agent van Meta komt tussen de klant en de winkel te staan en bepaalt waar de bestelling terechtkomt. De winkel verliest dan niet alleen een transactie, maar ook het contact met de klant, gegevens over die klant en de kans om die aan zich te binden.
Elon Musk reageerde op de blokkade van Grok zoals je van hem kunt verwachten: misschien moet hij een concurrent van Amazon oprichten. Het klinkt als een grap, maar laat goed zien wat er op het spel staat. De vraag is niet of agenten nodig zijn, maar wie de poortwachter wordt: de winkel, het agentplatform of een derde partij zoals Cloudflare, dat al een markt runt waar AI-bots betalen voor toegang tot content.
Europa heeft dit al meegemaakt: PSD2
Deze geschiedenis kan Europese lezers bekend voorkomen. Vóór 2019 werkten apps voor financieel beheer en sommige betaaldienstverleners in Europa op een manier die lijkt op hoe AI-agenten nu werken: klanten gaven hun bankgebruikersnaam en wachtwoord door, waarna de dienst namens hen inlogde en het scherm uitle las. Dat heette screen scraping. Banken waren daar om dezelfde redenen niet blij mee als Wurster nu noemt: ze wisten niet wie er aan de andere kant zat en evenmin wie verantwoordelijk was voor eventuele schade.
De EU beslechtte dat conflict met de PSD2-richtlijn en regels voor sterke cliëntauthenticatie, die op 14 september 2019 van toepassing werden. Het compromis was eenvoudig. Een betaaldienstverlener moet een vergunning hebben en zich bij de bank identificeren. De bank moet een degelijk toegangspunt bieden, namelijk een API, en mag de dienst niet discrimineren. De klant geeft toestemming voor een specifieke toegang en kan die weer intrekken. Anoniem «doen alsof je de klant bent» werd niet langer de norm, maar een noodoplossing voor als de API van een bank niet werkt.
Belangrijk is wat PSD2 níét deed. De richtlijn verbood betaaldienstverleners niet en gaf banken geen toestemming om ze buiten te sluiten. Ze verplichtte beide partijen om met elkaar te werken volgens voorwaarden die door de wet zijn bepaald, niet door degene met de sterkste positie. In de Verenigde Staten bestaat zo’n kader voor agenten niet. Elke winkel en elke bank stelt dus eigen regels op. Daar komt de chaos van de afgelopen weken vandaan.
Google · Jouw bronnenHoger in Google - met één klikToevoegen aan voorkeursbronnen →Wat betekent dit voor ons?
Gebruikers van AI-agenten in Europa merken dit probleem voorlopig misschien minder, omdat agenten nog vooral een nieuwigheid zijn. Poolse cijfers van Gemius laten zien dat gebruik en vertrouwen niet hetzelfde zijn: 65 procent van de onderzochte respondenten gebruikt AI-tools, maar 71 procent wil AI niet zelfstandig aankoopbeslissingen laten nemen. Dat zijn gegevens over Polen, geen meting van gebruikers in Nederland of België. Toch hebben we tijd om na te denken over hoe dit zich hier kan ontwikkelen voordat agenten alledaags worden.
Ik zie drie mogelijke scenario’s. Geen ervan lijkt op het open internet uit de marketing van AI-bedrijven.
- Een internet van afspraken. Een agent komt alleen binnen bij bedrijven waarmee de maker een overeenkomst heeft gesloten. Meta kiest al voor die aanpak: in plaats van met Amazon te vechten, sloot het deals met Walmart, Gap, Sephora en Best Buy, terwijl Shopify zijn winkels openstelde voor agenten. De kwaliteit van je agent hangt dan niet af van het model, maar van de lijst met partners van het bedrijf erachter - ongeveer zoals de kwaliteit van kabeltelevisie afhangt van je zenderpakket.
- Een internet van poortjes. Een tussenpartij zoals Cloudflare rekent per bezoek van een agent en deelt de opbrengst met de website. In dit model betaalt de agent voor wat hij niet met aandacht betaalt. Dat is eerlijk, maar duur; uiteindelijk komt de rekening terecht in het abonnement van de gebruiker.
- Een internet met regels. Een toezichthouder geeft agenten een vergelijkbaar kader als de EU voor betaaldienstverleners invoerde: vergunning, identificatie, toestemming met een duidelijke reikwijdte en een verbod op discriminatie. Dit is de langzaamste optie, maar wel de enige waarin een klant het recht heeft zijn eigen agent te sturen en een winkel weet met wie hij zaken doet.
Volgens mij komt Europa ergens tussen het tweede en derde scenario uit, en de Verenigde Staten tussen het eerste en tweede. Voor winkels en banken is de les nu al praktisch. Wie PSD2 in 2019 als een vervelende verplichting behandelde, was daarna jarenlang bezig interfaces te repareren. Wie een goede API bouwde, kreeg er partners bij. Met agenten zal het net zo gaan: een winkel die een voorspelbare, veilige toegang met een duidelijk omschreven reikwijdte biedt, krijgt bestellingen. Een winkel die alleen een knop «Ik ben een mens» neerzet, sluit niet alleen machines buiten, maar ook de klanten die ze hebben gestuurd.
De belofte van AI-agenten was: vertel wat je wilt en de agent regelt de rest op het hele internet. De herfst van 2026 laat zien dat «het hele internet» een aanname was, geen feit. Een agent is zo goed als de afspraken die erachter zitten, en zo veilig als de regels die iemand uiteindelijk vastlegt. Tot die tijd blijft je duim op het scherm van je eigen telefoon de beste agent voor een overschrijving.
Bronnen
- The Verge, Emma Roth: Websites sluiten hun deuren voor AI-agenten (17.10.2026)
- TechCrunch, Sarah Perez: De volgende hindernis voor AI-agenten: websites zover krijgen dat ze hen toelaten (06.10.2026)
- Bloomberg: Amerikaanse banken blokkeren AI-agenten die geld voor klanten proberen te verplaatsen (16.10.2026)
- The Next Web: Schwab en JPMorgan blokkeren AI-agenten die klantgeld willen verplaatsen (10.2026)
- Gizmodo: Amerikaanse banken wijzen AI-agenten af die na de lancering van Muse geld willen verplaatsen (10.2026)
- Slashdot: discussie naar aanleiding van het artikel van The Verge (18.10.2026)
- Gemius: rapport «E-commerce in Polen 2026» (30.09.2026)
- EUR-Lex: Richtlijn (EU) 2015/2366 (PSD2)
- EUR-Lex: Gedelegeerde Verordening (EU) 2018/389 over sterke cliëntauthenticatie (van toepassing sinds 14.09.2019)
Gecontroleerd op 19 oktober 2026.
More on this from HELDER